시중 금리가 오르는데 수입차 광고에는 0%대 할부가 걸립니다. 금융사가 손해를 보면서 빌려줄 리는 없습니다. 그 차액을 누가 메우는지가 이 글의 주제입니다.
캡티브 금융사라는 구조
수입차 브랜드 상당수는 자사 또는 계열 금융사를 두고 있습니다. 이를 캡티브(captive) 금융사라고 부릅니다. 독립 금융사와 결정적으로 다른 점은 차량 판매와 금융 수익을 하나의 손익으로 본다는 것입니다.
독립 금융사는 이자 수익만으로 손익을 맞춰야 하므로 조달금리 아래로 내려갈 수 없습니다. 캡티브는 다릅니다. 금융에서 손실이 나더라도 차량이 더 팔리면 전체 손익은 맞을 수 있습니다.
독립 금융사   손익 = 이자수익 − 조달비용 − 리스크비용
캡티브 금융사 손익 = (이자수익 − 조달비용 − 리스크비용) + 차량 판매 마진
이 구조가 저금리 프로모션을 가능하게 만듭니다.
재원의 출처
업계에서 일반적으로 거론되는 재원은 다음과 같습니다.
| 재원 | 부담 주체 | 구매자 관점 |
|---|---|---|
| 제조사 판촉 예산 | 제조사·수입사 | 실질 할인 |
| 딜러사 마진 일부 | 판매 딜러사 | 실질 할인 |
| 차량가 인하 여력 축소 | 구매자 | 현금 할인과 맞바꾼 것 |
| 잔가 설정 조정 | 구매자(만기 시점) | 비용 이연 |
| 계약 기간·조건 제약 | 구매자 | 선택권 축소 |
주목할 것은 아래 두 줄입니다. 재원의 일부는 구매자가 부담합니다.
저금리와 현금 할인은 대체 관계다
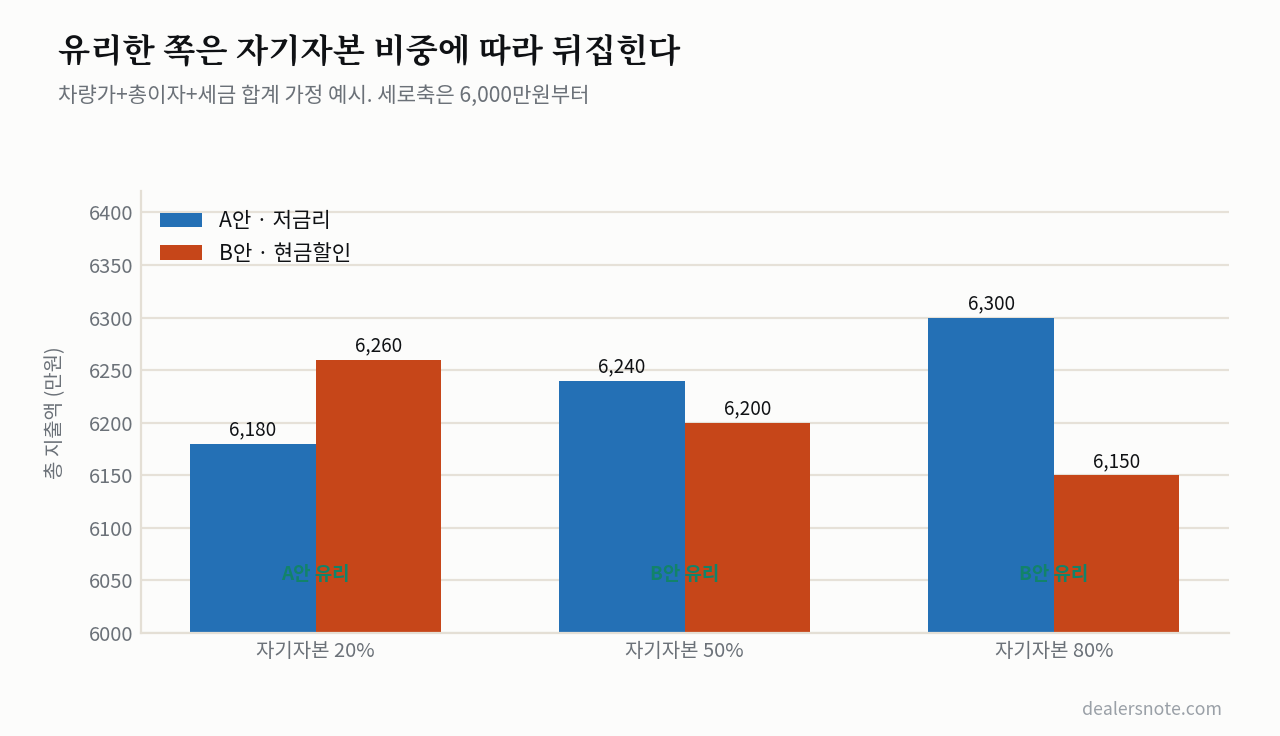
실무에서 가장 자주 관찰되는 형태입니다. 같은 차량에 대해 두 가지 조건이 제시되고, 둘 중 하나만 고를 수 있습니다.
- A안 — 저금리 할부, 현금 할인 없음
- B안 — 표준 금리, 현금 할인 적용
어느 쪽이 유리한지는 계산해야 알 수 있고, 결과는 자기자본 비중과 보유 기간에 따라 뒤집힙니다.
판단 기준
| 상황 | 대체로 유리한 쪽 | 이유 |
|---|---|---|
| 현금 일시불 또는 자기자본 비중 높음 | B안 (현금 할인) | 저금리 혜택을 받을 원금이 작음 |
| 대출 비중 높고 기간 김 | A안 (저금리) | 이자 절감 총액이 커짐 |
| 중도 상환 계획 있음 | B안 | 저금리 혜택 기간이 짧아짐 |
| 취득세 부담이 큰 고가 차량 | B안 | 현금 할인은 과세표준을 낮춤 |
마지막 줄이 자주 간과됩니다. 현금 할인은 차량가를 낮추므로 취득세도 함께 줄어듭니다. 저금리는 차량가를 건드리지 않아 세금 절감 효과가 없습니다.
저금리에 붙는 조건들
프로모션 금리는 대개 조건부입니다. 계약서에서 확인해야 할 항목입니다.
- 대상 기간 제한 — 36개월에만 적용되고 60개월은 표준 금리인 경우
- 최소 선수금 요건 — 일정 비율 이상 선납해야 적용
- 대상 재고 한정 — 특정 연식·색상·트림에만 적용
- 중도 상환 수수료 — 저금리 상품일수록 수수료율이 높게 설정되는 경향
- 타 할인과 중복 불가
금리 숫자는 상품의 가격표가 아니라 조건 묶음의 이름입니다.
브랜드별 성향 차이
캡티브 금융사를 보유한 브랜드와 그렇지 않은 브랜드는 프로모션 방식이 구조적으로 갈립니다.
- 캡티브 보유 브랜드 — 저금리·잔가보장·리스 중심 프로모션이 상대적으로 활발합니다. 금융과 판매를 묶어 설계할 수 있기 때문입니다.
- 캡티브 미보유 브랜드 — 제휴 금융사를 쓰므로 금리 조정 폭이 제한적이고, 현금 할인이나 용품 지원 비중이 커지는 경향이 있습니다.
이는 브랜드의 성향이 아니라 금융 구조의 결과입니다. 같은 브랜드라도 캡티브 설립 전후로 프로모션 방식이 달라집니다.
계약 전 확인할 항목
- 저금리와 현금 할인을 동시에 받을 수 있는지 — 대부분 택일입니다.
- 두 안의 총 지출액을 각각 계산 — 차량가 + 총이자 + 세금 기준입니다.
- 중도 상환 수수료율과 면제 시점
- 프로모션 적용 조건 — 기간·선수금·재고 제한
- 잔가보장형이라면 잔가 수준 — 저금리와 함께 잔가가 높게 잡혀 있다면 비용이 만기로 이연된 것입니다.
5번은 잔가보장 리스의 잔가는 누가, 어떤 근거로 정하는가에서 자세히 다뤘습니다.
정리
- 캡티브 금융사는 금융 손실을 차량 판매 마진으로 상쇄할 수 있어 조달금리 아래 상품이 성립합니다.
- 재원의 일부는 제조사·딜러사가, 일부는 포기된 현금 할인의 형태로 구매자가 부담합니다.
- 저금리와 현금 할인은 대체 관계이며 유리한 쪽은 자기자본 비중과 보유 기간에 따라 뒤집힙니다.
- 현금 할인은 취득세도 함께 줄이지만 저금리는 그렇지 않습니다.
함께 읽기
- 잔가보장 리스의 잔가는 누가, 어떤 근거로 정하는가
- 견적서 3장이 서로 다른 이유 — 항목별 분해
- 중도 해지 위약금은 어떻게 계산되는가
- 저금리 할부 vs 현금 할인 — 총지출 비교 계산기
이 글은 금융 구조를 설명하기 위한 것으로 특정 금융 상품의 가입을 권유하지 않습니다. 프로모션 조건은 브랜드와 시기에 따라 수시로 변경되므로 실제 조건은 계약서와 해당 금융사의 약관을 확인하시기 바랍니다. 내용 중 오류가 있다면 문의로 알려주시기 바랍니다.