리스 계약서에는 잔존가치(이하 잔가)가 금액 또는 차량가 대비 비율로 적혀 있습니다. 이 숫자 하나가 월 납입금 전체를 좌우하는데, 어떻게 산출된 값인지는 계약서 어디에도 설명되어 있지 않습니다. 이 글은 그 숫자가 만들어지는 구조를 분해합니다.
잔가는 월 납입금의 대부분을 결정한다
리스료의 기본 구조는 단순합니다. 계약 기간 동안 차량가에서 잔가를 뺀 금액을 나누어 내고, 여기에 이자와 수수료가 붙습니다.
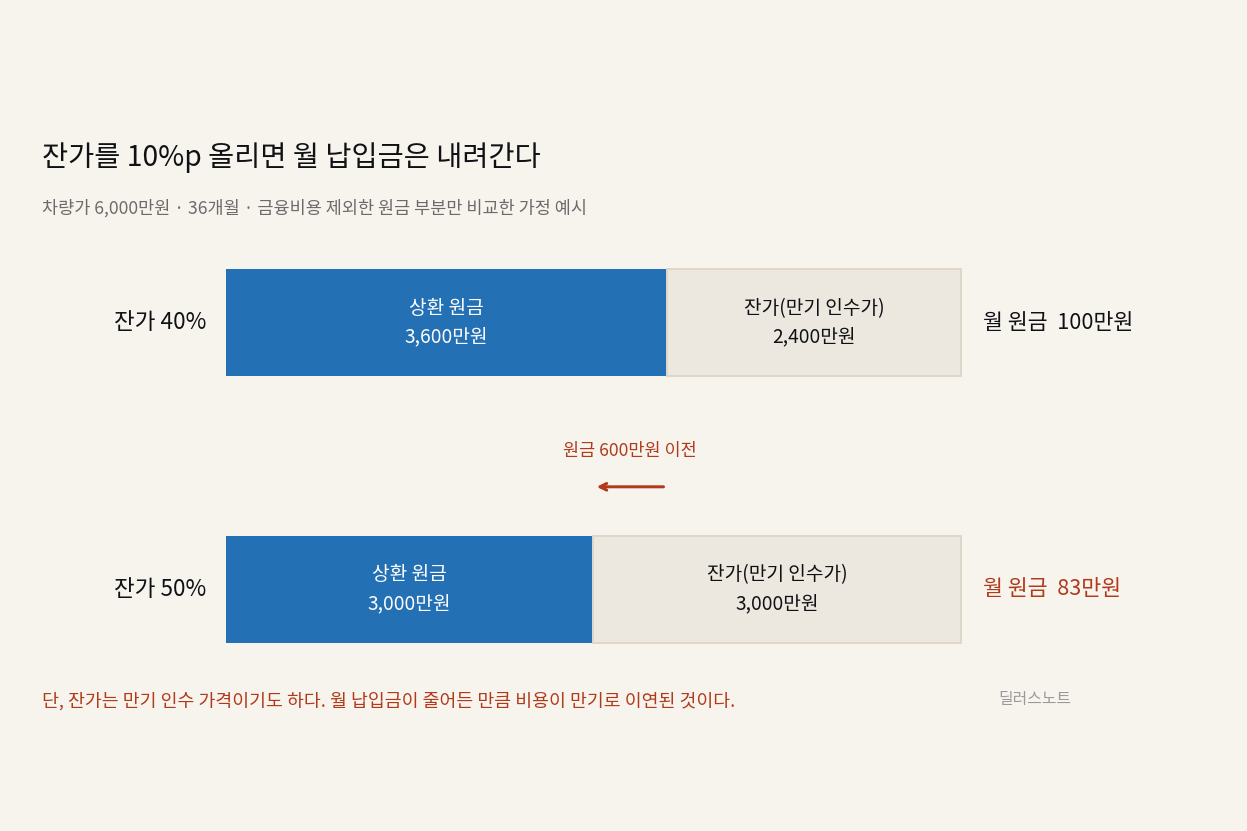
월 리스료 ≈ (차량가 − 잔가) ÷ 계약개월 + 금융비용 + 수수료즉 잔가가 높게 잡히면 갚아야 할 원금이 줄어들어 월 납입금이 내려갑니다. 같은 차, 같은 금리라도 잔가를 몇 퍼센트포인트 올리면 월 납입금은 눈에 띄게 달라집니다.
구조를 보기 위한 예시입니다. 실제 상품의 수치가 아니라 계산 원리를 보이기 위한 가정값입니다.
| 구분 | 잔가 40% | 잔가 50% |
|---|---|---|
| 차량가 | 6,000만원 | 6,000만원 |
| 잔가 | 2,400만원 | 3,000만원 |
| 36개월간 상환 원금 | 3,600만원 | 3,000만원 |
| 월 원금 부담 | 100만원 | 83만원 |
잔가를 정하는 주체는 딜러가 아니다
잔가는 영업 현장에서 협의되는 값이 아닙니다. 차량을 매입해 이용자에게 빌려주는 리스사(금융사)가 정합니다. 수입차의 경우 제조사 계열 금융사, 이른바 캡티브 금융사가 담당하는 경우가 많습니다.
이 구조가 중요한 이유는, 잔가가 금융사가 만기 시점에 떠안는 리스크이기 때문입니다. 만기에 차량을 회수했을 때 시장에서 잔가보다 싸게 팔리면 그 차액은 금융사의 손실입니다. 따라서 잔가는 마케팅 수치가 아니라 금융사의 손익 추정에서 나옵니다.
잔가 산정에 들어가는 변수
업계에서 일반적으로 고려되는 변수는 다음과 같습니다.
| 변수 | 잔가에 미치는 방향 |
|---|---|
| 해당 모델의 과거 중고 시세 추이 | 시세 방어력이 좋을수록 상승 |
| 주행거리 약정 | 약정이 짧을수록 상승 |
| 계약 기간 | 기간이 길수록 하락 |
| 모델 교체 주기(풀체인지 예정 여부) | 교체 임박 시 하락 |
| 파워트레인·연료 유형 | 수요 변화에 따라 변동 |
| 색상 및 옵션 구성 | 대중적 사양일수록 상승 |
각 변수의 가중치와 구체적 산식은 금융사 내부 자료로 공개되지 않습니다. 위 항목들은 업계에서 통용되는 고려 요소이며, 특정 금융사의 확인된 산식이 아닙니다.
잔가가 높으면 무조건 유리한가
아닙니다. 잔가는 월 납입금을 낮추는 대신 만기 시점의 선택지를 좁힙니다.
- 인수하려는 경우 — 잔가가 곧 인수 가격입니다. 잔가가 실제 시세보다 높게 잡혀 있으면 시세보다 비싸게 사는 셈이 됩니다.
- 반납하려는 경우 — 잔가가 높을수록 금융사의 손실 위험이 커지므로, 반납 시 차량 상태 점검과 감가 항목 적용이 엄격해지는 경향이 있습니다.
- 중도 해지하려는 경우 — 잔가가 높게 설정된 계약일수록 초기 상환 원금이 적어, 중도 해지 시 남은 채무가 크게 남습니다.
잔가가 높은 견적은 싼 견적이 아니라, 비용을 만기 이후로 미룬 견적입니다.
계약 전에 확인할 항목
- 잔가의 표기 위치와 금액 — 비율이 아니라 실제 금액으로 확인합니다.
- 주행거리 약정과 초과 단가 — km당 초과 요금이 얼마인지, 연간인지 총 기간인지 확인합니다.
- 반납 시 감가 기준 — 스크래치, 휠 손상, 실내 상태 등 어떤 항목이 얼마로 계산되는지 문서로 확인합니다.
- 중도 해지 위약금 산식 — 잔여 리스료 기준인지 잔존 채무 기준인지 확인합니다.
- 만기 선택지 — 인수·반납·재리스 중 어떤 것이 계약상 보장되는지 확인합니다.
이 다섯 가지는 모두 계약서에 기재되어 있습니다. 다만 상담 과정에서 먼저 설명되는 경우가 많지 않을 뿐입니다.
정리
- 잔가는 금융사가 만기 시점의 중고 시세를 추정해 정하는 값입니다.
- 잔가가 높으면 월 납입금은 내려가지만, 인수 가격과 반납 조건, 중도 해지 부담이 함께 올라갑니다.
- 견적을 비교할 때는 월 납입금만이 아니라 잔가와 주행거리 약정을 같은 조건으로 맞춰 놓고 비교해야 합니다.
함께 읽기
- 수입차 금융 프로모션의 재원은 어디서 나오는가
- 할부·리스·렌트 — 같은 차, 세 가지 계산서
- 중도 해지 위약금은 어떻게 계산되는가
- 할부 vs 리스 vs 렌트 — 순비용 비교 계산기
이 글은 정보 제공을 목적으로 하며 특정 금융 상품의 가입을 권유하지 않습니다. 실제 계약 조건은 계약서와 해당 금융사의 약관을 따릅니다. 내용 중 오류가 있다면 문의로 알려주시기 바랍니다.
만기에 선택지가 세 개다
잔가보장 리스는 만기에 차를 반납하거나, 잔가를 치르고 인수하거나, 연장하는 선택지를 둡니다. 어느 쪽이 유리한지는 그 시점의 중고 시세와 계약서에 적힌 잔가를 비교해야 알 수 있습니다. 시세가 잔가보다 높으면 인수해서 되파는 쪽이 이득이고, 낮으면 반납이 유리합니다.
그래서 잔가를 높게 잡은 계약은 월 납입금이 싼 대신 만기에 인수 매력이 떨어집니다. 반대로 잔가를 낮게 잡으면 매달 더 내는 대신 만기에 싼값으로 인수할 여지가 생깁니다. 계약 단계에서 월 납입금만 비교하면 이 뒷면이 보이지 않습니다.
반납 시 상태 정산이 따로 있다
반납을 선택하면 차량 상태에 대한 정산이 붙습니다. 통상적인 마모는 정산 대상이 아니지만 그 기준선은 계약과 검수 기준에 따라 다릅니다. 반납 전에 검수 기준표를 미리 받아 두면 어떤 항목이 문제가 될지 예측할 수 있고, 수리해서 반납하는 것과 정산하는 것 중 어느 쪽이 싼지 비교할 수 있습니다.
근거와 출처
- 여신금융협회 공시 — 2025년 자동차 리스 취급액 14조 3,364억원으로, 전체 리스 취급액의 약 81.6%를 차지합니다.
- 첫 번째 표의 금액은 금융비용을 제외한 원금 부분만 비교한 가정 예시이며, 실제 월 납입금과 다릅니다.
- 잔가 산정식과 변수별 가중치는 금융사가 공개하지 않으므로, 본문의 변수 목록은 계약서와 상품설명서에서 확인 가능한 항목을 기준으로 정리했습니다.
답글 남기기