블로그
-
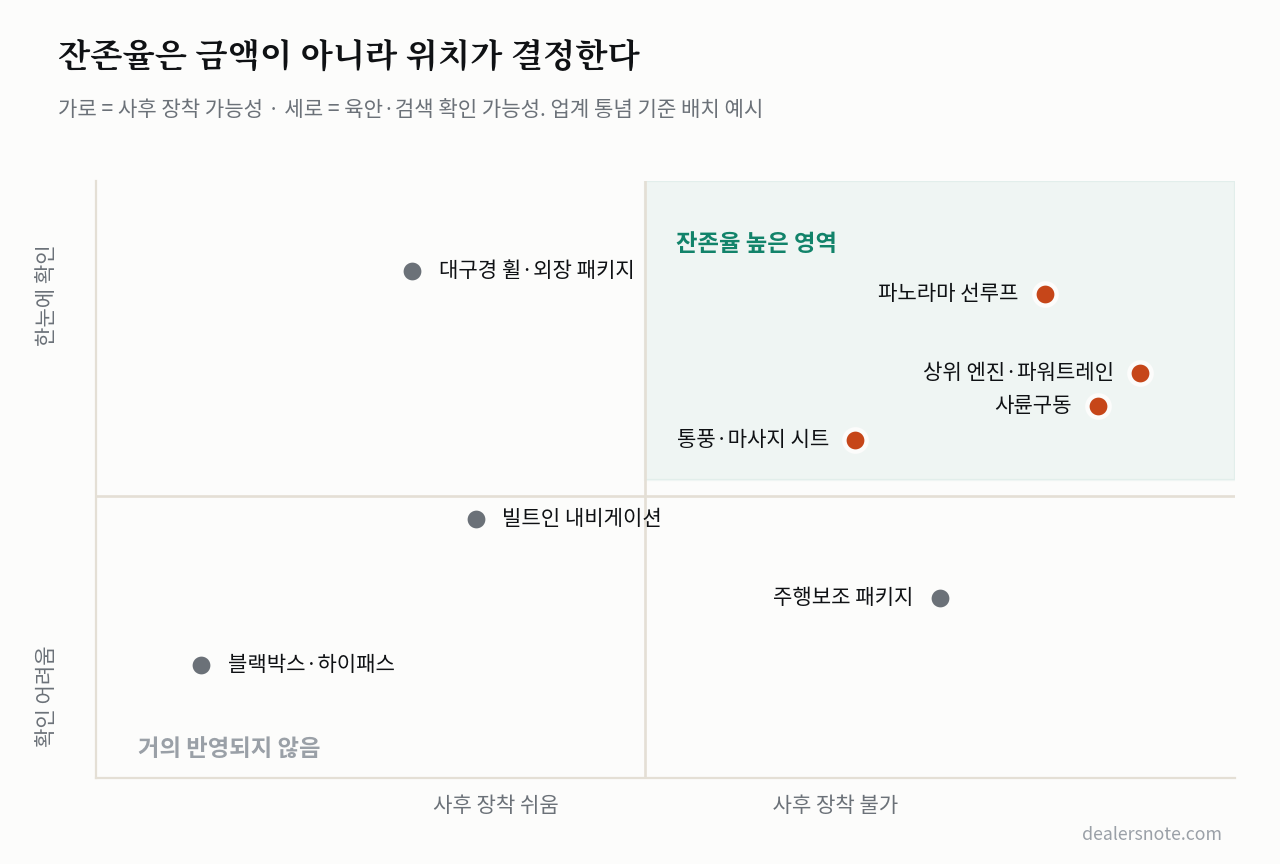
옵션은 중고 시세에 얼마나 남는가
잘 남는 옵션에는 네 가지 공통점이 있습니다. 사후 장착 불가, 육안 확인 가능, 검색 필터 존재, 넓은 수요층. 옵션 대신 트림이 유리해지는 구간도 함께 봅니다.
-
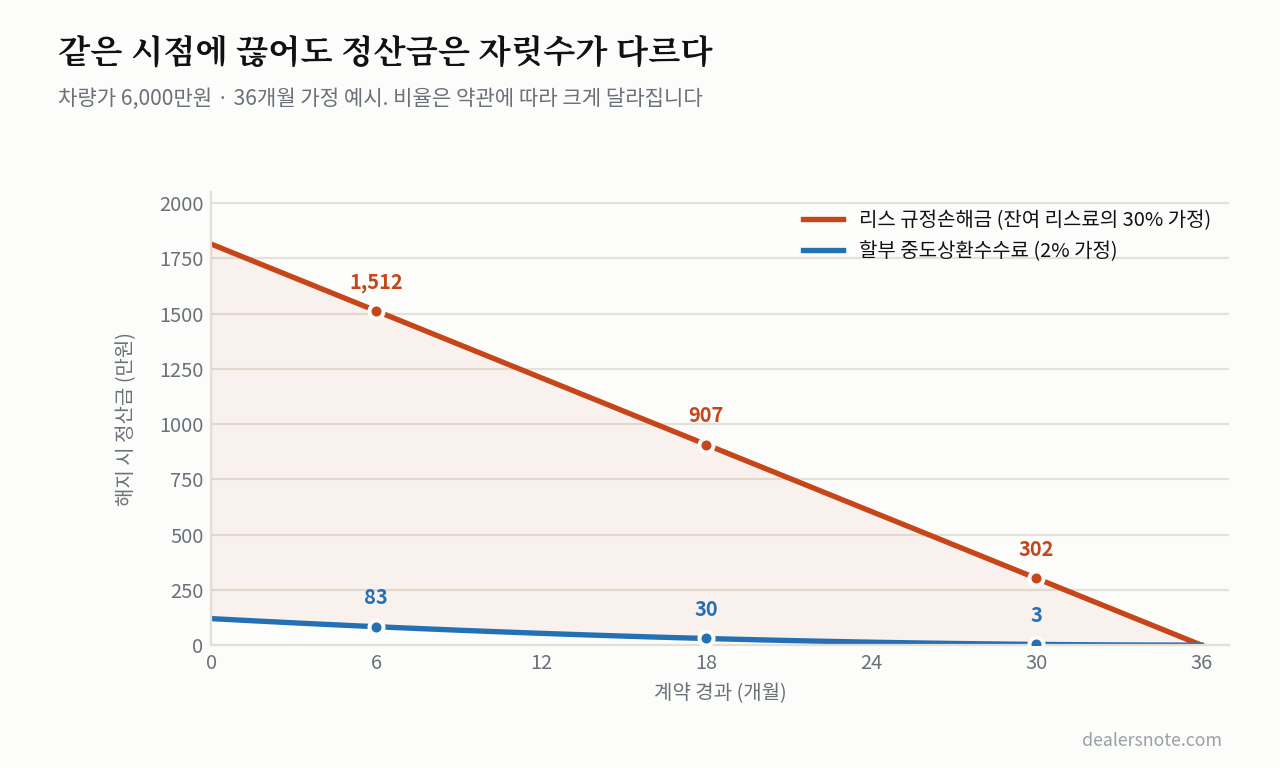
중도 해지 위약금은 어떻게 계산되는가
할부는 남은 원금을 갚으면 끝나지만 리스·렌트는 남은 기간 자체가 손해로 계산됩니다. 산정 구조, 수수료 면제 시점, 전손 시 자기부담액까지 정리했습니다.
-
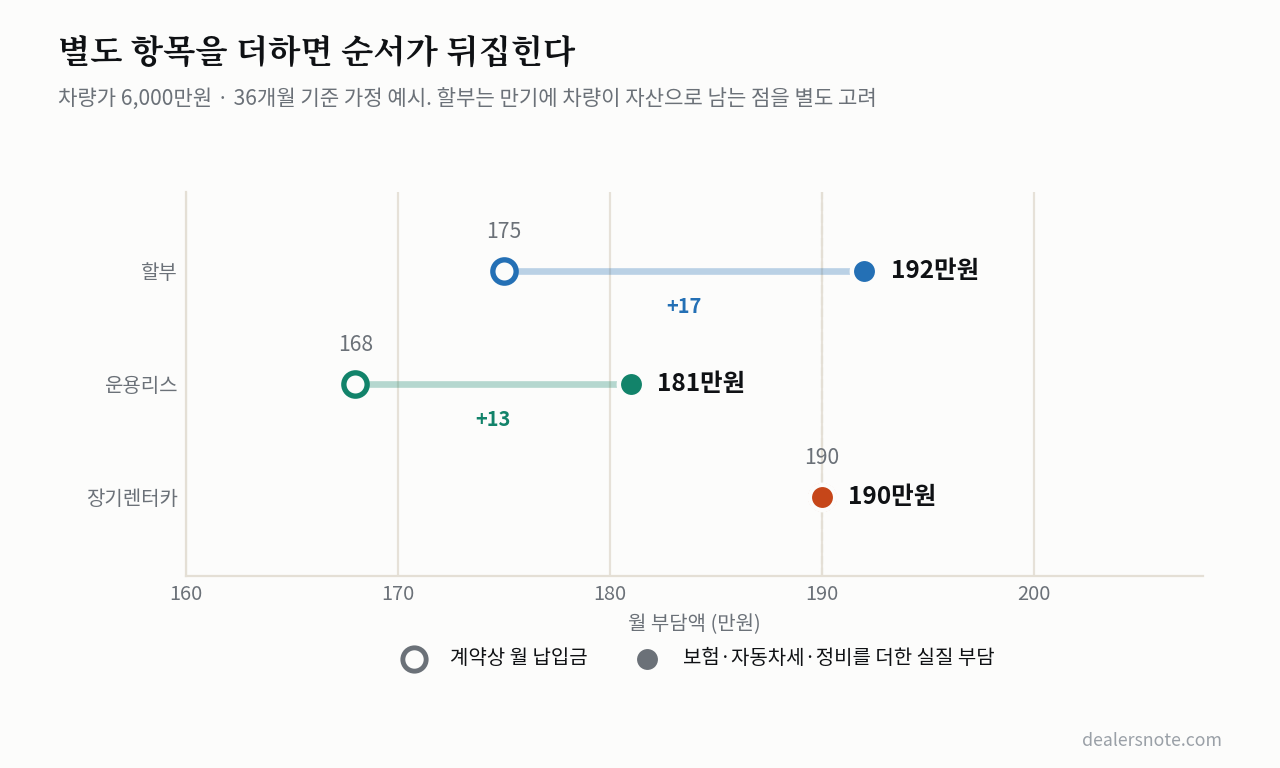
할부·리스·렌트 — 같은 차, 세 가지 계산서
할부·리스·렌트의 월 납입금은 덮고 있는 범위가 서로 다릅니다. 보험과 자동차세를 같은 선에 올려 보유 기간 총 지출액으로 환산하는 방법을 계산식과 함께 정리했습니다.
-
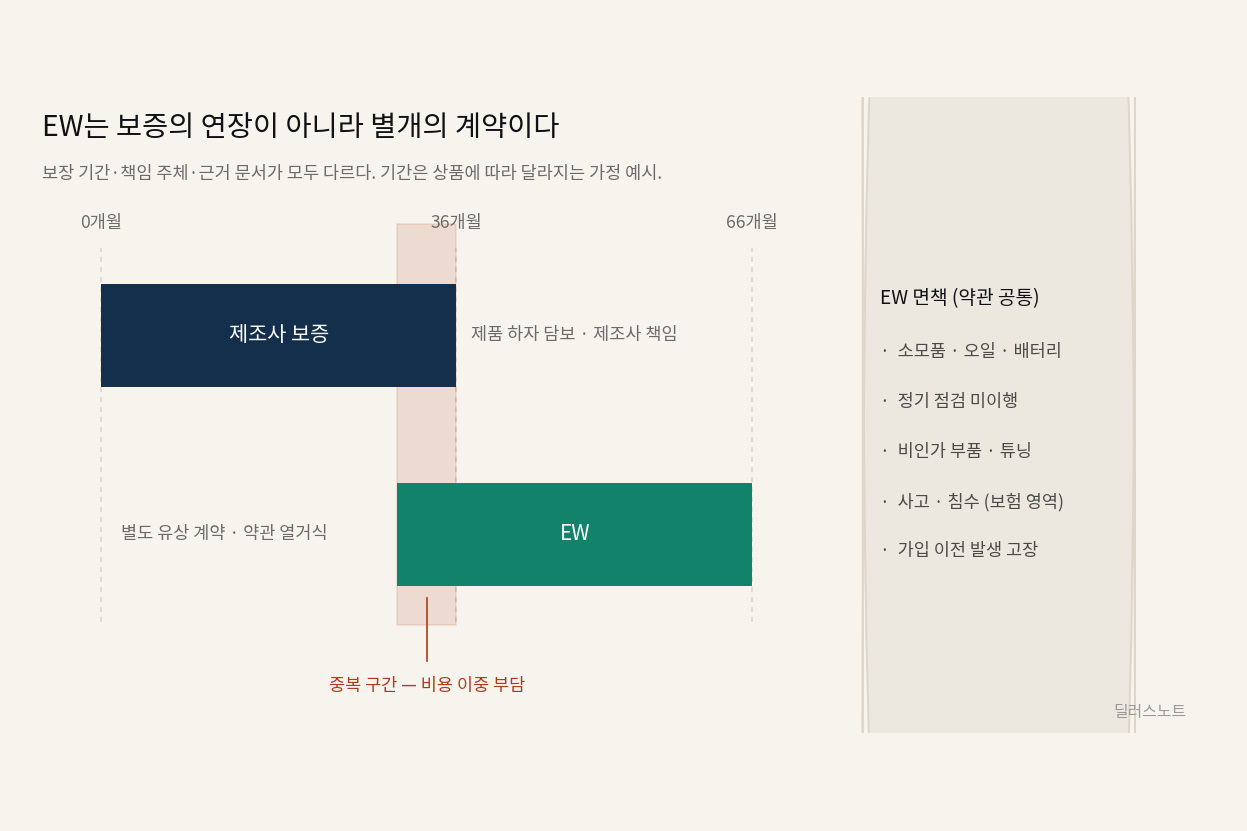
제조사 보증과 EW는 무엇이 다른가
EW는 제조사 보증의 연장이 아니라 별개의 유상 계약입니다. 보장은 열거식이고, 실질을 결정하는 것은 보장 범위가 아니라 면책 조항과 자기부담금입니다.
-
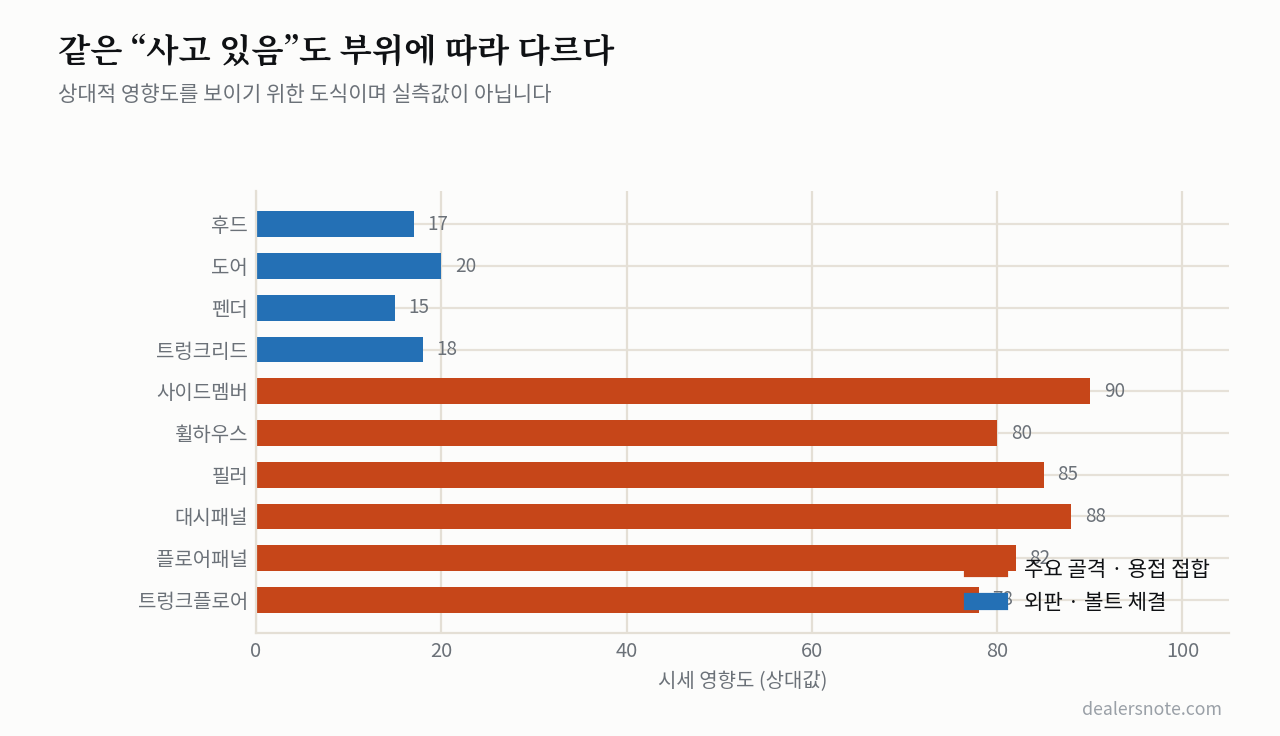
성능점검기록부에서 실제로 봐야 할 4곳
성능점검기록부는 여러 장이지만 가격과 직결되는 칸은 네 개뿐입니다. ‘무사고’가 실제로 뜻하는 것, 골격과 외판의 차이, 주행거리 교차검증 방법을 정리했습니다.
-
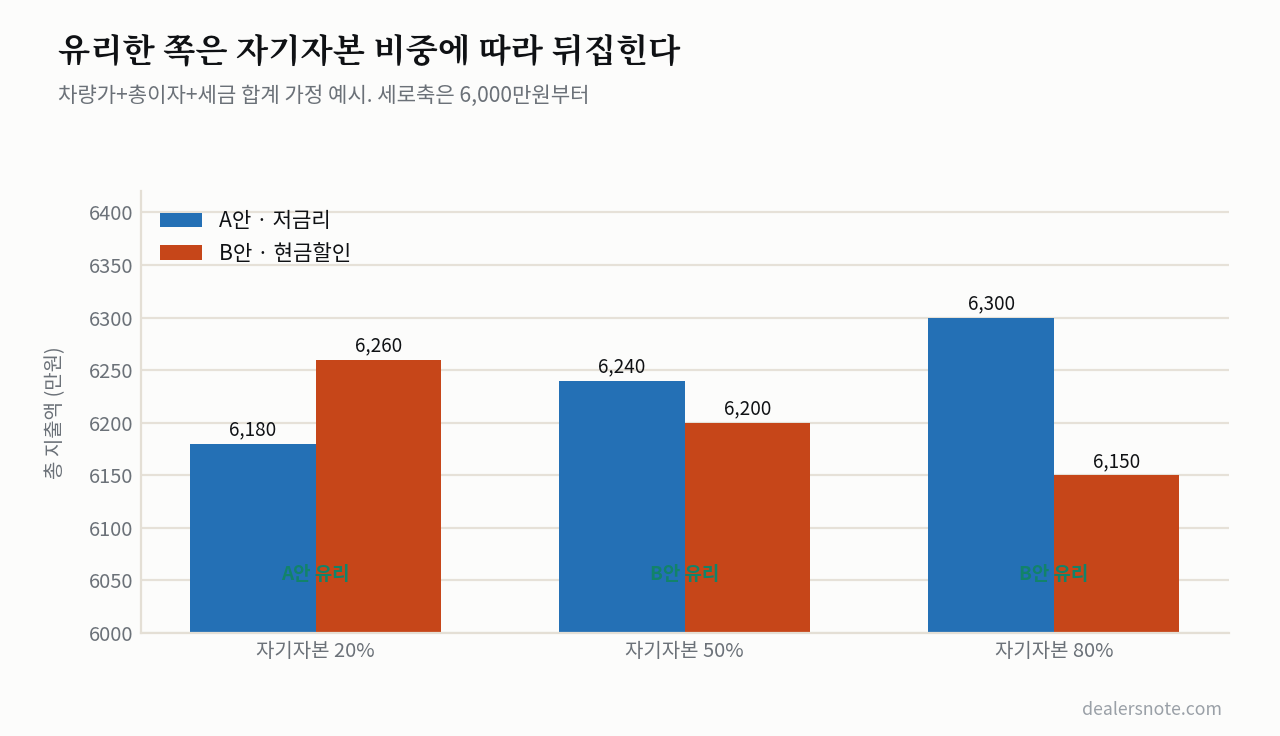
수입차 금융 프로모션의 재원은 어디서 나오는가
시중 금리가 오르는데 0%대 할부 광고가 걸립니다. 그 차액을 누가 메우는지, 저금리와 현금할인 중 유리한 쪽이 왜 사람마다 뒤집히는지 설명합니다.
-
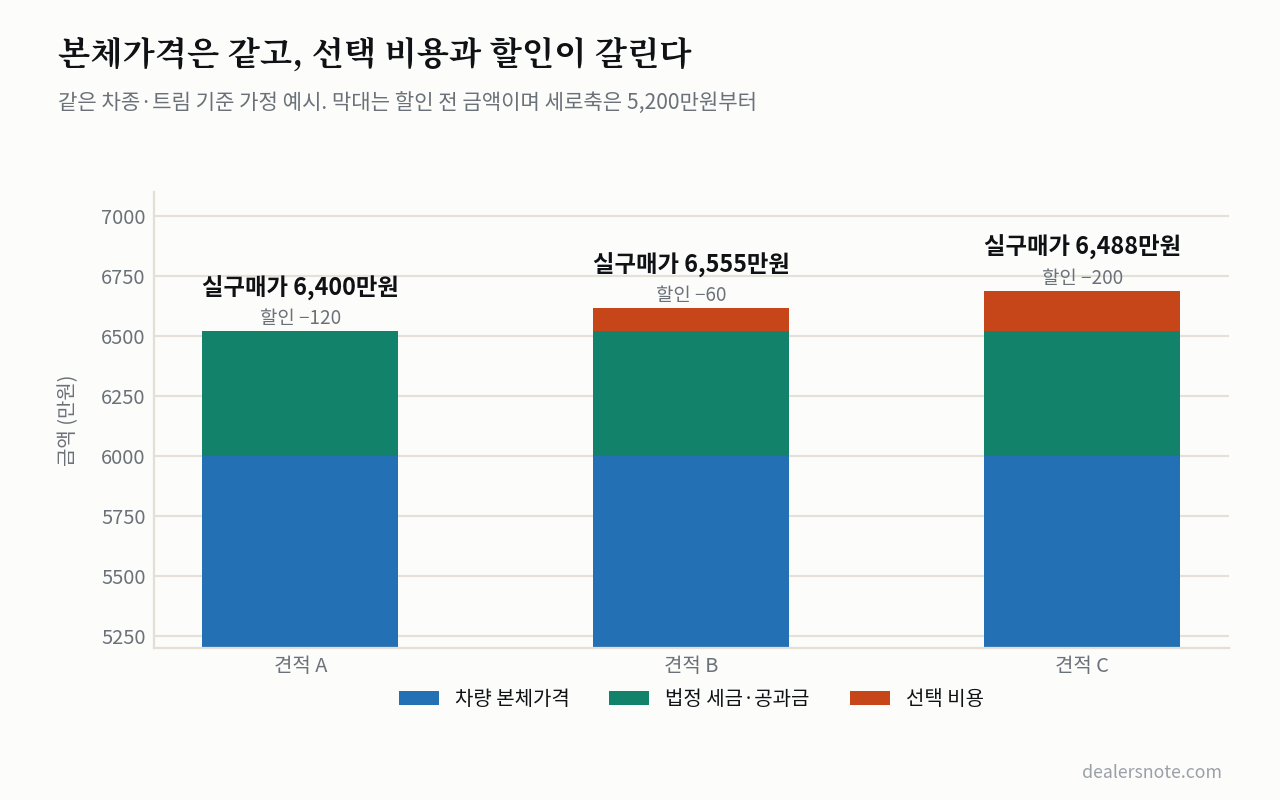
견적서 3장이 서로 다른 이유 — 항목별 분해
같은 차종·같은 트림인데 견적서 3장의 숫자가 다릅니다. 본체가격과 법정 세금은 어디서 받아도 동일합니다. 차이는 탁송료·등록대행·용품·할인 방식 네 곳에서 생깁니다.
-
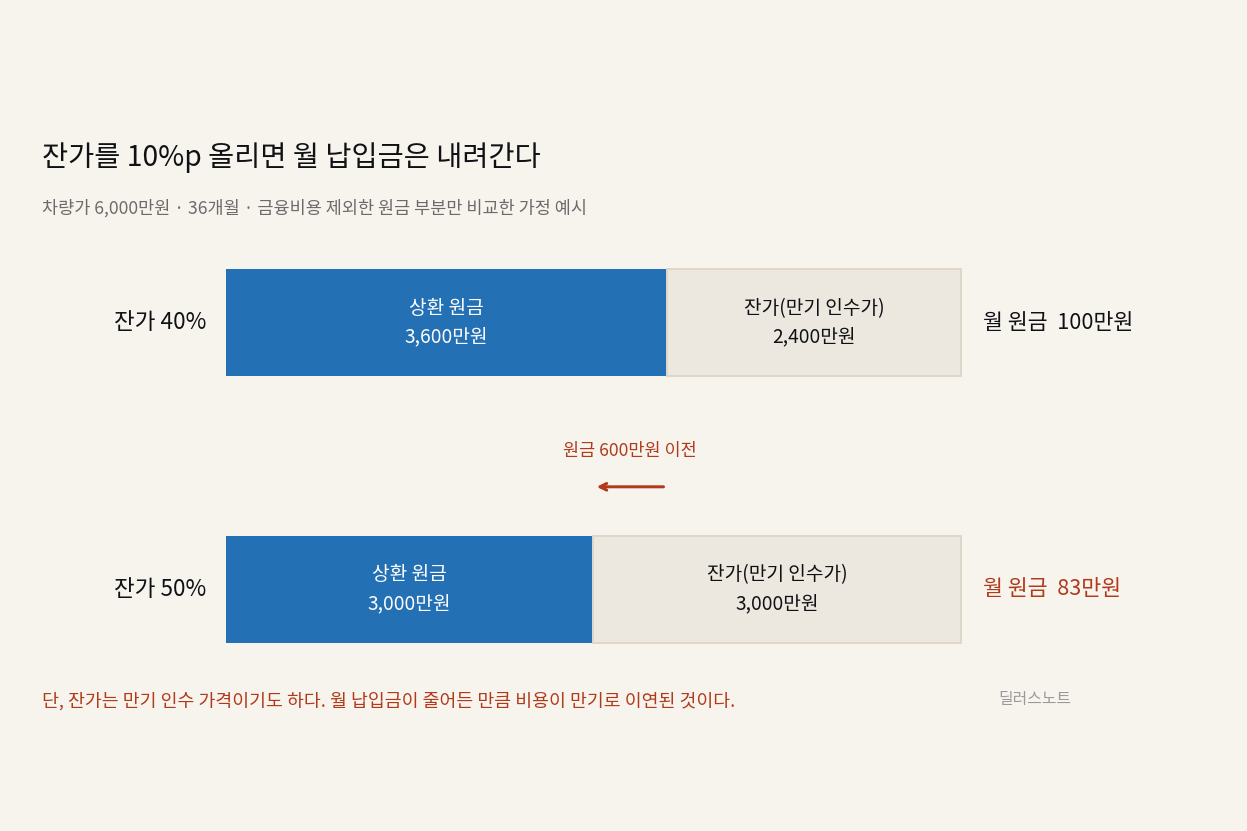
잔가보장 리스의 잔가는 누가, 어떤 근거로 정하는가
리스 계약서의 잔가 한 줄이 월 납입금 전체를 결정합니다. 이 숫자를 누가 어떤 변수로 정하는지, 그리고 잔가가 높은 견적이 왜 싼 견적이 아닌지 분해합니다.